NISAを始めようと現在奮闘中の、かえる家計研究所です🐸
……と言っても私は、約15年前に作った楽天証券口座が旧姓のまま残っていて、まだ名義変更の手続き中😂
NISAを始める前からなかなかの長期戦になっています。
そんな中、最近ずっと考えているのが、
「NISAにいくら入れる?」
「まとまったお金は一括で入れる?」
「それとも毎月少しずつ積み立てる?」
ということ。
今回は、一括か分散か迷ってXでみなさんに聞いてみた話と、
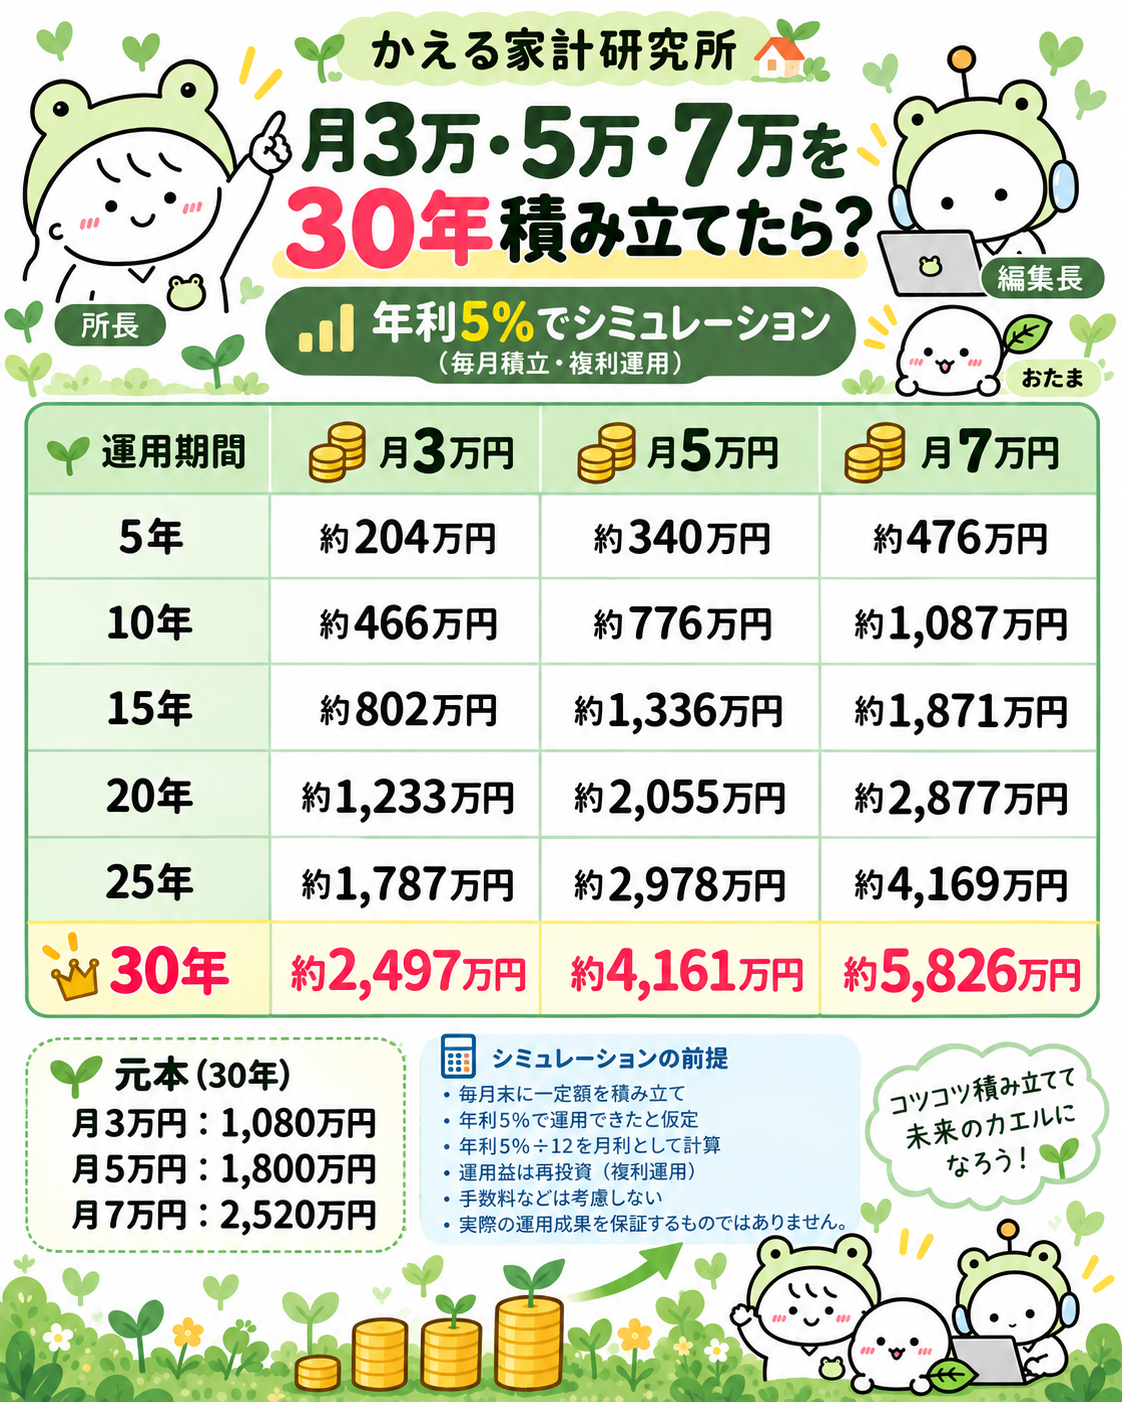
月3万円・5万円・7万円を年利5%で30年間積み立てたらいくらになるのか?
をシミュレーションしてみます🐸
約200万円、一括で入れる?それとも分散する?
我が家では、NISAの初期予算として約200万円を考えています。
そこで悩んでいるのが、
①できるだけ早く入れて、長く運用する
②高値づかみが怖いので、時間をかけて分散する
この2つ。
20年以上の長期運用を考えているので、
「長期なら早く入れたほうがいいのかな?」
と思う一方で、
今の価格を見ると、
「一気に入れた直後に大きく下がったら悲しい😂」
とも思ってしまいます。
為替も株価も気になるし……
考えれば考えるほど分からない😂
Xで聞いてみたら、いろいろな意見が集まりました
そこでXで、
「初期予算約200万円。みなさんなら一括?分散?」
と聞いてみました🐸
すると、ありがたいことにたくさんの意見をいただきました。
大きく分けると、
・長期投資なら早めに入れて、そのまま放置
・高値づかみが怖いなら毎月分散
・まず半分くらい入れて、残りを分散
・購入時期だけでなく、投資先も分散する
などなど。
やっぱり「これが絶対正解!」というものではないんですね😂
「半分入れて、残りを分散」が気になっています
いろいろな意見をいただいた中で、
今の私が特に気になっているのが、
「まずある程度入れて、残りを分散する」
という方法。
全部一括はちょっと怖い。
でも、長期投資するつもりなのに何年も現金のまま待つのも気になる。
それなら、
最初にある程度投資して、
残りは毎月コツコツ積み立てる。
そんな方法もありなのかな?と考えています🐸
もちろん、これも将来どちらが有利になるかは分かりません。
最終的には、自分が長く続けられる方法を選ぶことになりそうです。
そもそも毎月積み立てたら30年後いくらになる?
一括か分散かを考えているうちに、
今度は別の疑問が出てきました。
「毎月コツコツ積み立てた場合、30年後ってどのくらいになるんだろう?」
そこで今回は、
月3万円
月5万円
月7万円
の3パターンでシミュレーションしてみました🐸
今回のシミュレーション条件
今回の計算条件はこちらです。
・毎月末に一定額を積み立て
・年利5%で運用できたと仮定
・年利5%÷12を月利として計算
・運用で得た利益も再投資
・手数料などは考慮しない
・最長30年間運用
実際の投資では、毎年きれいに5%ずつ増えるわけではありません。
上がる年もあれば、下がる年もあります。
あくまで、
「一定の条件で運用できたとしたらどうなる?」
というシミュレーションです。
月3万・5万・7万円を年利5%で積み立てた結果
計算結果はこちら。
| 運用期間 | 月3万円 | 月5万円 | 月7万円 |
|---|---|---|---|
| 5年 | 約204万円 | 約340万円 | 約476万円 |
| 10年 | 約466万円 | 約776万円 | 約1,087万円 |
| 15年 | 約802万円 | 約1,336万円 | 約1,871万円 |
| 20年 | 約1,233万円 | 約2,055万円 | 約2,877万円 |
| 25年 | 約1,787万円 | 約2,978万円 | 約4,169万円 |
| 30年 | 約2,497万円 | 約4,161万円 | 約5,826万円 |
30年……すごい😂
30年間で自分が積み立てる元本はいくら?
ここで、実際に自分のお財布から出す金額も確認してみます。
月3万円なら、
3万円×12か月×30年
=1,080万円
月5万円なら、
5万円×12か月×30年
=1,800万円
月7万円なら、
7万円×12か月×30年
=2,520万円
です。
30年後、運用で増えた部分は?
先ほどのシミュレーション結果から元本を引いてみると、
月3万円
元本1,080万円
→約2,497万円
→増えた部分は約1,417万円
月5万円
元本1,800万円
→約4,161万円
→増えた部分は約2,361万円
月7万円
元本2,520万円
→約5,826万円
→増えた部分は約3,306万円
という結果になりました。
改めて見ると、
「30年という時間」の力って大きいですね😳
月3万円と月5万円でも30年後は大きな差に
月3万円と月5万円。
毎月の差は2万円です。
でも今回のシミュレーションでは、30年後に、
月3万円:約2,497万円
月5万円:約4,161万円
その差は約1,664万円。
もちろん、月5万円のほうが自分で積み立てている元本も720万円多いので、
「複利だけで1,664万円の差がついた」
という意味ではありません。
それでも、積立額と運用期間によって将来の金額が大きく変わることがよく分かりました。
じゃあ月7万円入れればいい?とも思わない
数字だけを見ると、
「じゃあ月7万円積み立てよう!」
となりそうですが😂
我が家の場合は、投資だけが家計の目的ではありません。
子どもとのお出かけもしたい。
旅行もしたい。
美味しいものも食べたい😂
将来のためのお金はもちろん大切。
でも、子どもたちが小さい「今」に使うお金も大切にしたいと思っています。
だから、
「投資できる最大額はいくら?」
ではなく、
「無理せず30年続けられる金額はいくら?」
で考えていきたいです🐸
NISAだから年利5%になるわけではありません
ここは私自身も勉強中なので大事なところ。
NISAは、一定の条件のもとで投資による利益が非課税になる制度です。
NISA自体に「年利5%」という利回りがあるわけではありません。
何に投資するか、そして市場がどう動くかによって運用結果は変わります。
今回の5%は、あくまで比較するために設定した仮定です。
元本割れする可能性もあるので、
「30年積み立てれば必ずこの金額になる」
というものではありません。
そして私はまだNISAを始められていません😂
ここまで30年後のシミュレーションをしておきながら……
私はまだNISAを始められていません🤣
約15年前に作った楽天証券口座が旧姓のまま。
名義変更を申請したものの一度却下され、
赤ちゃんを連れて市役所へ必要書類を取りに行き、
現在も手続き中です😂
30年後を考える前に、
まずはスタート地点に立たなければ🐸
このドタバタも別の記事に残しています。
まとめ|一括か分散かより、まず長く続けたい🐸
今回は、
月3万円・5万円・7万円を年利5%と仮定して30年間積み立てた場合をシミュレーションしてみました。
結果は、
月3万円 → 約2,497万円
月5万円 → 約4,161万円
月7万円 → 約5,826万円
となりました。
もちろん、実際の相場はこんなにきれいには進みません。
一括で入れるのか。
分散して入れるのか。
毎月いくら積み立てるのか。
まだまだ迷っています😂
でも今回計算してみて、
「無理のない金額で長く続ける」
ことは大切にしたいなと思いました。
将来のお金も大切。
今しかできない家族との経験も大切。
そのバランスを考えながら、我が家なりのNISAを研究していきます🐸

コメント