わが家、最近ずっとNISAの準備をしていました🐸
夫婦でどんな商品を買う?
毎月いくら積み立てる?
20年後はいくらになる?
そんなことばっかり考えていたんですが……
iDeCoについて改めて調べていて、ふと思ったんです。
「ん?長期で持つつもりなら、iDeCoの節税ってかなり大きくない……?」
そこから急にiDeCoが気になり始めました😂
NISAだけ考えていたけど、iDeCoの節税が気になり始めた
NISAは運用益が非課税。
これはもちろん大きなメリットです。
でもiDeCoは、
・運用益が非課税
・掛金が全額所得控除
というメリットがあります。
もちろん原則60歳まで引き出せないという大きな制限もあります。
でも、わが家はもともと20年くらいの長期運用を考えていました。
「すぐ使わない老後資金なら、iDeCoを先に使うのもありなのでは……?」
と思い始めました。
わが家の場合、夫婦で20年なら約500万円の節税になる可能性も?
そこで夫婦でiDeCoを使った場合をざっくり試算。
現在の収入や今後の掛金などを想定して計算してみると、
夫婦合わせて20年間では、約500万円近く税負担が軽くなる可能性があることに気づきました。
「え、これに今日気づいた私、500万円利益出したのでは?😎」
と夫に何度も、
「私、天才じゃない?」
「与沢翼じゃない?」
と言っていました😂
もちろん実際には、iDeCoの節税額は年収・掛金・所得税率・住民税率などによって変わります。
将来の収入や税制も分からないので、「20年で必ず500万円節税できる」という意味ではありません。
あくまで、わが家の条件をもとにした長期シミュレーションです。
もしかしてこれ常識?
みんな知ってるのか……😂
そこで突然思い出した「昔の会社の確定拠出年金」
iDeCoについて調べていたら、突然思い出しました。
「そういえば昔、会社で確定拠出年金やってなかった……?」
家に届いていた書類を探してみることに。
そして発掘しました。
昔の企業型確定拠出年金。
残っていた資産は……
約61万円。
私の第一声。
「これiDeCoに移せるやつやないかい!!😂」
約61万円が「自動移換」されていました
書類をよく読んでみると、退職などで企業型確定拠出年金の資格を失ったあと、必要な移換手続きをしていなかったため、
「自動移換」
という状態になっていました。
つまり、昔の確定拠出年金のお金がなくなったわけではなく、国民年金基金連合会で仮預かりされていたようです。
現在の資産額は約61万円。
存在を忘れていたので、ある意味本当に眠っていました😂
自動移換中は運用されていなかった
ここでさらに衝撃。
自動移換されている間、この資産は運用されていませんでした。
しかも管理手数料もかかります。
「もっと早くやっとけばよかったーーー😂」
とは思いました。
でも過去には戻れません。
気づいた今日が一番早い。
ということで、そのまま手続きをすることにしました。
約61万円を楽天証券のiDeCoへ移換することに
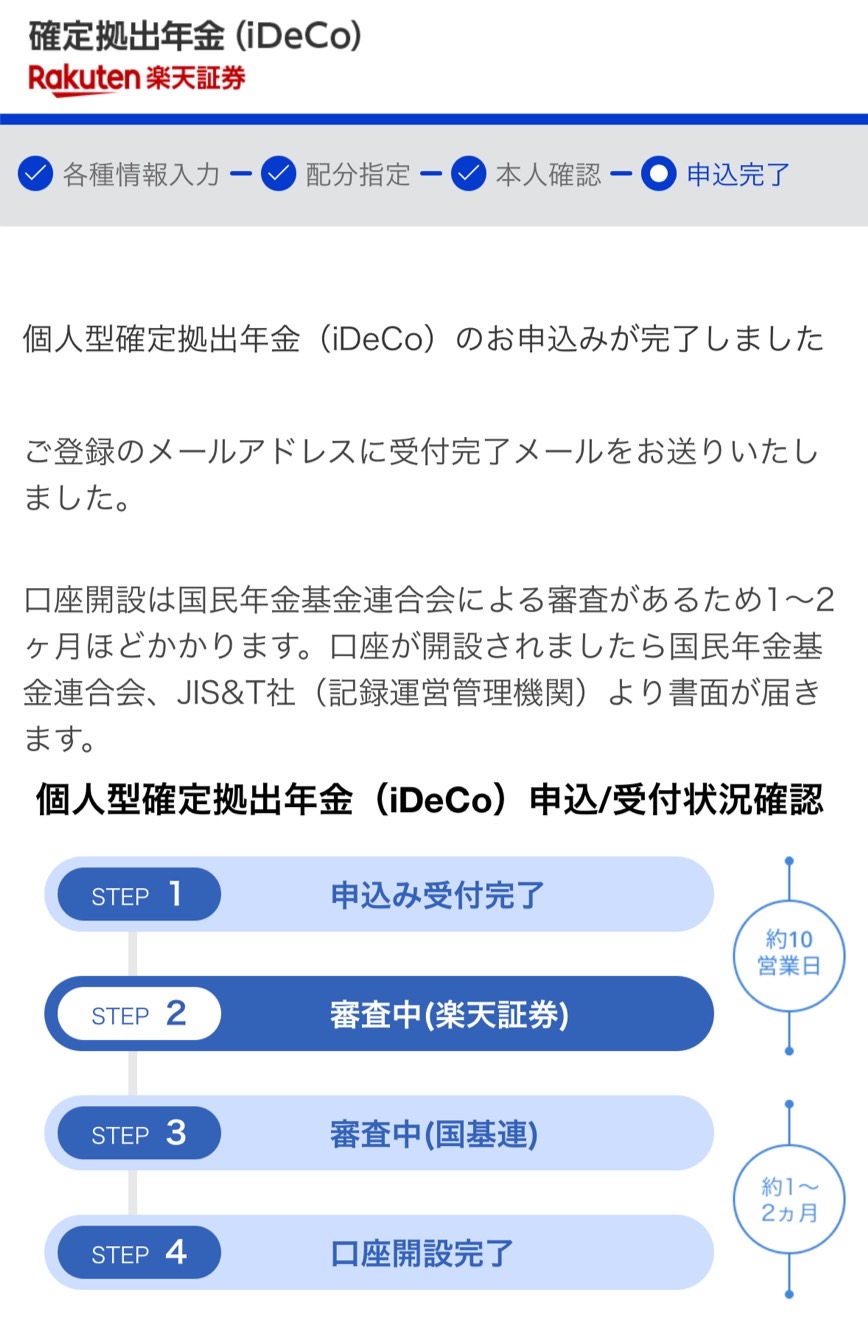
今回は楽天証券のiDeCoへ移換することにしました。
最初は電話で確認しようと思ったのですが、なかなかつながらず。
調べてみると、必要な情報が分かっていればオンラインで申込みを進められたので、そのまま手続き。
昔の企業型確定拠出年金が自動移換されていることを入力し、移換後に何で運用するかも選びました。
61万円はオルカン100%で運用することにしました
今回選んだのは、
「楽天・プラス・オールカントリー株式インデックス・ファンド」
100%。
いわゆる全世界株式です。
この約61万円はすぐに使う予定のない老後資金。
NISAではS&P500やNASDAQなども含めて少し攻めた運用も考えているので、こちらは全世界株式を土台にして長期で置いておくことにしました。
もちろん株式なので元本保証ではありません。
今後大きく下落する可能性もありますが、長期間運用する前提で考えています。
61万円を長期運用したらいくらになる?
仮に61万円を追加投資なしで運用し続けた場合を、年利5%で単純計算してみます。
10年後:約99万円
20年後:約162万円
25年後:約207万円
もちろん年利5%で増え続ける保証はありません。
相場によって大きく増減します。
それでも、運用されないまま置いておくより、老後まで長期運用する選択肢を取ることにしました。
わが家はNISA+iDeCoの二刀流へ作戦変更
ということで、NISAのことばっかり考えていたわが家ですが……
作戦変更します😂
NISAもやる。
iDeCoもやる。
「どっちが正解?」ではなく、それぞれのメリットを使い分けることにしました。
NISAは必要になれば売却できる自由度があります。
一方のiDeCoは原則60歳まで引き出せませんが、掛金が所得控除になるメリットがあります。
教育費など途中で使う可能性があるお金はNISA。
老後まで使う予定がないお金はiDeCo。
そんな感じで分けていこうと思っています。
育休中なので、新しいiDeCo掛金は急がないことに
ちなみに現在は育休中。
育児休業給付金は非課税なので、今のわが家の場合、iDeCoへ新しく掛金を入れても所得控除による節税メリットは大きくありません。
そのため、まずは今回発掘した約61万円の移換を優先。
仕事に復帰して給与収入が戻ってから、毎月のiDeCo掛金を改めて考える予定です。
節税になるからといって、とにかくiDeCoへ入れればいいわけではないんですね。
このあたりも実際に調べてみて勉強になりました。
NISAを調べていたら、眠っていた61万円まで発掘できた
NISAを始めようと思って家計を見直していただけなのに、
iDeCoの節税に気づき、
昔の確定拠出年金を思い出し、
約61万円を発掘し、
その日のうちにiDeCoへの移換まで申し込みました😂
家計研究、掘れば掘るほど何か出てきます🐸
「昔、会社で確定拠出年金やってた気がする……」
という方は、一度昔の書類を確認してみてもいいかもしれません。
そしてわが家はこれから、
NISA+iDeCoの二刀流。
すぐに使う予定のない老後資金なら、
iDeCoも「あり」よりの「あり」でした🙌

コメント